


С 1 октября — новые этапы обязательной маркировки
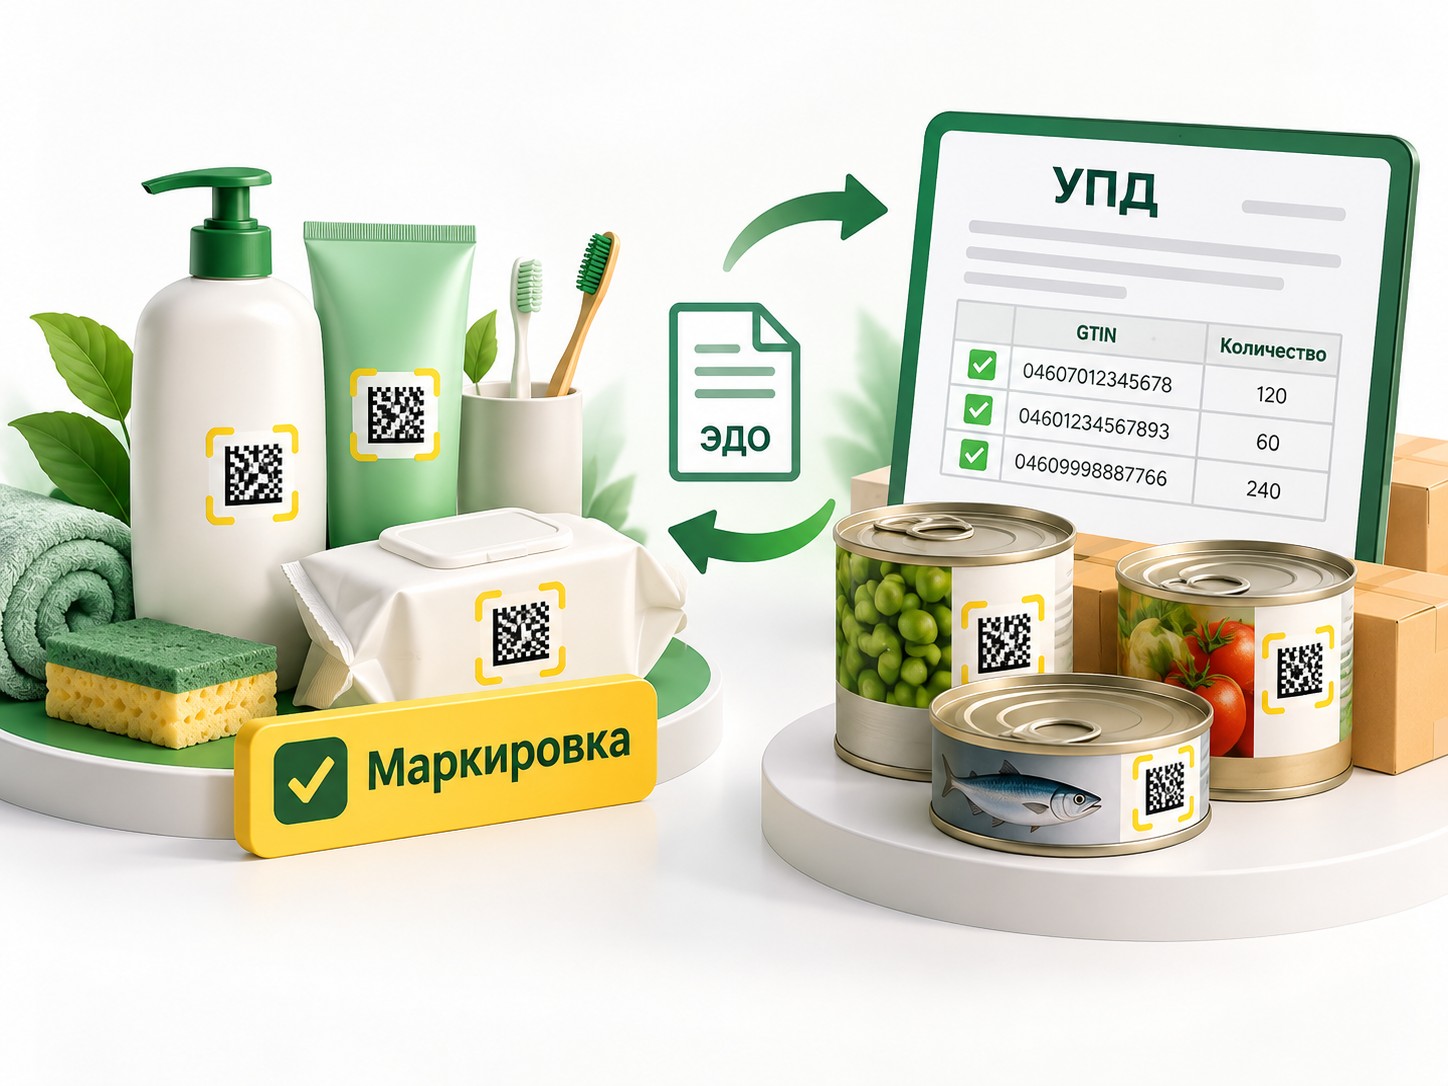
С 1 октября 2026 года вступили в силу новые требования сразу для нескольких товарных групп.
Первый блок — хозяйственные и санитарные изделия, туалетные принадлежности
С этой даты участники оборота, которые вводят такую продукцию в оборот, обязаны наносить средства идентификации и передавать сведения в систему «Честный знак».
Что с остатками
Немаркированные товары, произведенные в России или ввезенные в Россию до начала обязательной маркировки, можно реализовывать и выводить из оборота по 30 сентября 2027 года включительно.
Для отдельных импортных товаров предусмотрен специальный переходный порядок: если товар был приобретен до 1 октября 2026 года, но выпущен таможней уже после этой даты, его необходимо промаркировать до предложения к продаже и в пределах установленного переходного срока.
Второй блок — отдельные виды консервированной продукции
С 1 октября 2026 года для них начал действовать объемно-сортовой учет через УПД.
При передаче такой продукции в УПД указываются:
● GTIN товара;
● количество маркированной продукции.
Коды идентификации каждой отдельной единицы товара на этом этапе указывать не требуется.
Такой порядок действует по 30 сентября 2027 года включительно.
С 1 октября 2027 года предусмотрен переход на поэкземплярный учет.
Что бизнесу стоит проверить уже сейчас
● входит ли продукция в перечень маркируемой;
● зарегистрирована ли компания в системе «Честный знак»;
● корректно ли настроены ЭДО и работа с УПД;
● есть ли немаркированные остатки и до какого срока их разрешено реализовать.
Основание
Постановление Правительства РФ от 30.05.2026 № 656;
Постановление Правительства РФ от 27.05.2024 № 677.
Подписывайтесь на наш Telegram-канал @buhgalter_auditoriya
Актуальные изменения законодательства и практические материалы для бизнеса
Подписывайтесь на наш канал в MAX «АудиторИя»
Новости законодательства и практические разборы для бизнеса
Маркетплейсы проверяют карточки товаров с 1 октября: что нужно знать продавцам
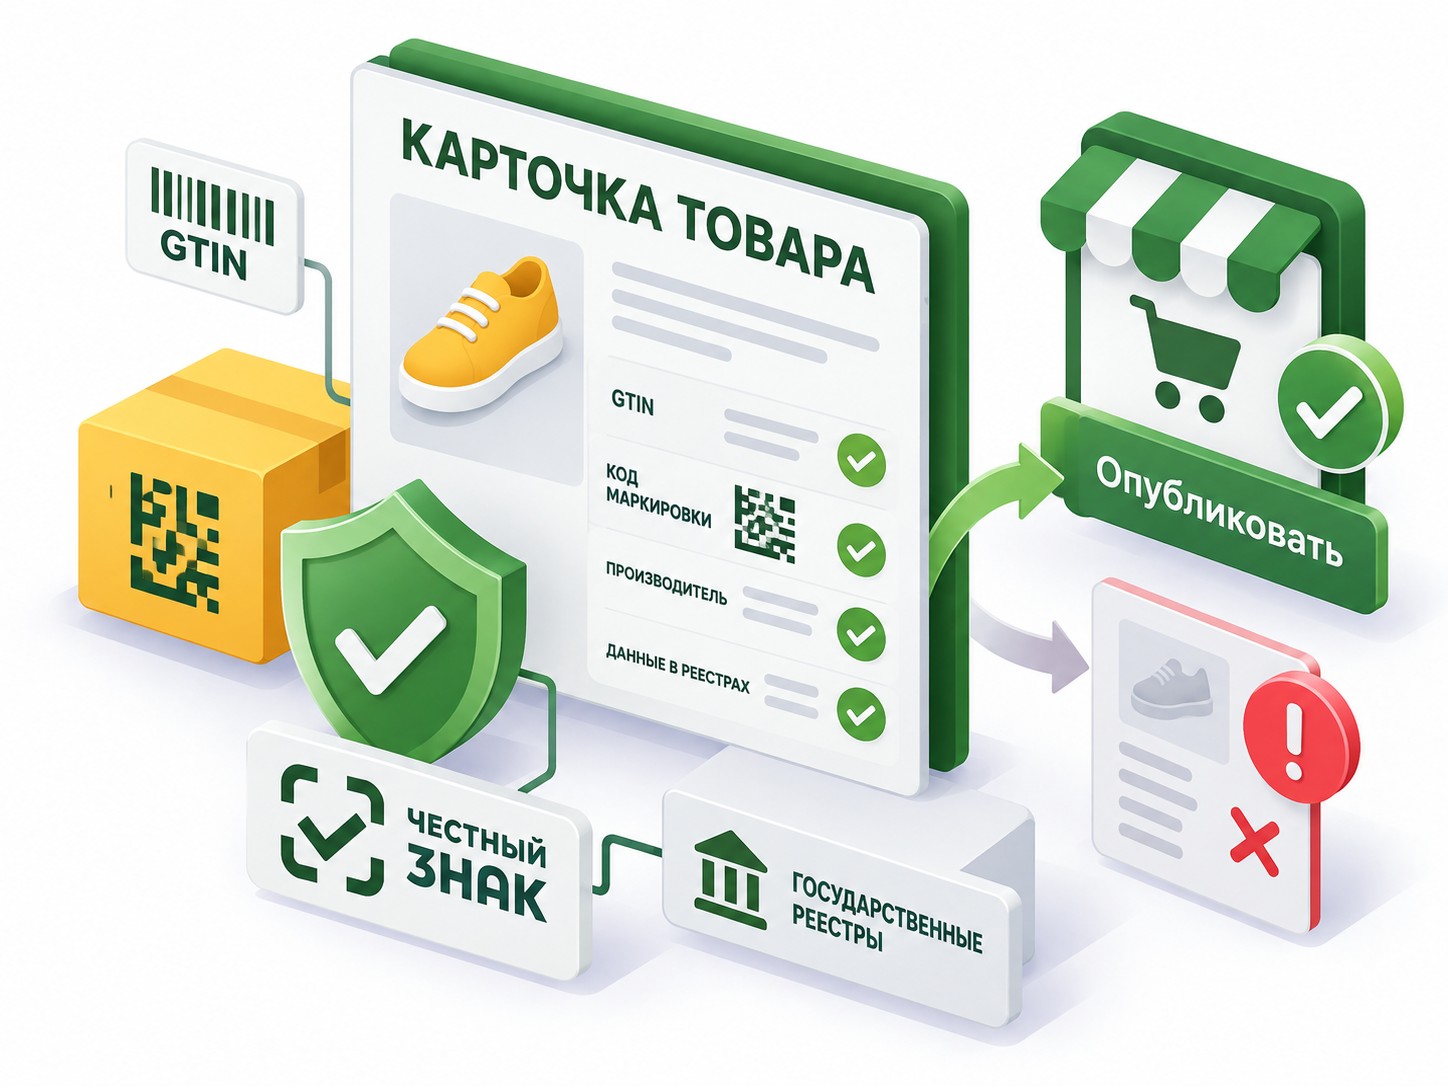
С 1 октября 2026 года для маркетплейсов начали действовать новые правила проверки товаров, подлежащих обязательной маркировке.
При размещении таких товаров площадки должны сверять сведения из карточек с данными государственных информационных систем, в том числе системы маркировки «Честный знак».
Для продавцов это означает, что ошибка в карточке товара теперь может иметь прямые последствия для продаж: карточку могут не допустить к размещению или скрыть до устранения несоответствий.
Что именно проверяет маркетплейс
Для товаров, подлежащих обязательной маркировке, в карточке необходимо указывать GTIN — глобальный номер товарной позиции.
По этому коду маркетплейс сопоставляет товар с информацией, содержащейся в системе «Честный знак» и других государственных информационных ресурсах.
Такая проверка позволяет площадке убедиться, что сведения о товаре корректны и продукция может законно находиться в обороте.
Что будет с уже размещенными карточками
Новые требования распространяются не только на карточки, которые создаются после 1 октября 2026 года.
Для ранее размещенных карточек предусмотрен переходный период — 180 дней с 1 октября 2026 года.
За это время сведения должны пройти проверку, а при необходимости продавцу потребуется дополнить или исправить информацию о товаре.
Если необходимых сведений нет либо они не подтверждаются государственными информационными системами, маркетплейс может скрыть карточку или ограничить ее размещение.
Кого касаются новые требования
В первую очередь изменения важны для:
- производителей маркируемой продукции;
- импортеров;
- оптовых продавцов;
- организаций и ИП, продающих маркируемые товары через маркетплейсы.
Если продукция не относится к категории товаров, подлежащих обязательной маркировке, именно этот механизм проверки через систему маркировки к ней не применяется.
Почему это важно для бизнеса
Карточка товара на маркетплейсе — это уже не только описание, фотографии и характеристики продукции.
Теперь корректность данных в карточке напрямую влияет на возможность продавать товар через площадку.
Если GTIN указан неправильно или сведения не совпадают с данными государственных систем, товар может временно исчезнуть из продажи.
Для компаний с большим ассортиментом даже несколько заблокированных позиций могут привести к снижению оборота, особенно если речь идет о наиболее продаваемых товарах.
Что проверить продавцу сейчас
Продавцам на маркетплейсах стоит провести ревизию карточек маркируемых товаров.
Проверьте:
● относится ли товар к категории с обязательной маркировкой;
● указан ли в карточке корректный GTIN;
● совпадает ли GTIN с информацией в системе «Честный знак»;
● корректно ли указаны сведения о производителе или импортере;
● внесены ли необходимые данные по ранее созданным карточкам;
● кто внутри компании отвечает за исправление информации, если карточка не пройдет проверку.
Не откладывайте проверку старых карточек
Переходный период в 180 дней не означает, что работу стоит переносить на последний момент.
Если компания продает сотни или тысячи товарных позиций, лучше заранее определить карточки с отсутствующими или некорректными данными и постепенно привести их в порядок.
В первую очередь стоит проверить позиции, которые формируют основную часть продаж на маркетплейсах.
Основание изменений
Новые правила связаны с вступлением в силу положений Федерального закона от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации».
Порядок проверки сведений о товарах установлен также Постановлением Правительства РФ от 02.07.2026 № 821.
Основные требования начали применяться с 1 октября 2026 года.
Вывод
Для продавцов на маркетплейсах карточка товара становится частью контроля за легальностью оборота маркируемой продукции. Руководителю важно убедиться, что сведения на площадке совпадают с данными «Честного знака» и других государственных систем. Чем больше ассортимент компании, тем важнее проверить карточки заранее, не дожидаясь, пока один из ключевых товаров исчезнет из продажи.
Подписывайтесь на наш Telegram-канал @buhgalter_auditoriya
Актуальные изменения законодательства и практические материалы для бизнеса
Подписывайтесь на наш канал в MAX «АудиторИя»
Новости законодательства и практические разборы для бизнеса
Цифровой рубль и безналичные деньги: в чём разница?
Цифровой рубль и безналичные деньги действительно похожи тем, что не имеют физического воплощения, но работают по-разному. Главное отличие — в месте хранения средств и в том, кто выступает контрагентом.
Место хранения
● Цифровой рубль хранится в цифровом кошельке на платформе Банка России. Это прямые обязательства ЦБ РФ.
● Безналичные рубли находятся на счетах в коммерческих банках. У человека может быть несколько счетов в разных банках.
Кто выступает контрагентом
● При использовании цифрового рубля контрагент — сам Банк России. Это повышает надёжность, так как ЦБ — кредитор последней инстанции.
● При работе с безналичными рублями контрагент — коммерческий банк. Если у банка отзовут лицензию, средства сверх лимита системы страхования вкладов могут быть потеряны.
Принцип проведения операций
● При оплате цифровыми рублями перевод происходит напрямую между кошельками через платформу ЦБ, минуя многие банковские посреднические звенья. Переводы между цифровыми кошельками проходят мгновенно и без комиссий, даже если отправитель и получатель в разных банках.
● Безналичные платежи обычно требуют участия нескольких посредников (банк плательщика, платёжная система, банк получателя). Для онлайн-операций нужен доступ в интернет.
Дополнительные возможности и ограничения
● Цифровой рубль предназначен только для платежей и переводов. Открыть в нём вклад, получить кредит или начислять проценты на остаток нельзя.
● Безналичный рубль можно использовать не только для платежей, но и для хранения средств (вклады), кредитования и других банковских операций.
Дополнительные особенности
● Офлайн-работа. В перспективе планируется возможность оплаты цифровыми рублями без стабильного интернета, что удобно для труднодоступных районов. Для безналичных средств это пока не предусмотрено.
● Отслеживаемость. У каждого цифрового рубля есть уникальный идентификатор, что позволяет государству и ЦБ отслеживать их движение. Это помогает бороться с отмыванием денег и контролировать бюджетные расходы.
● Доступ. К цифровому кошельку можно получить доступ через приложение любого банка, подключённого к платформе ЦБ. Один кошелёк отображается в разных банковских приложениях.
Конвертация
Конвертация между формами происходит просто: цифровые рубли переводятся на банковский счёт и наоборот. Напрямую обналичить цифровые рубли нельзя — сначала их нужно перевести в безналичную форму, а потом снять в банкомате.
Вывод
Цифровой рубль — это не замена наличным и безналичным деньгам, а их эволюционное развитие. Он предлагает более быстрые и прозрачные платежи, но не заменяет другие банковские продукты, такие как вклады или кредитные карты. Пользоваться им или нет — каждый решает сам.

Подписывайтесь на наш Telegram-канал @buhgalter_auditoriya
Актуальные новости, полезные материалы и консультации для бухгалтеров
Подписывайтесь на наш канал в MAX «АудиторИя»
Новости законодательства и практические разборы для бизнеса
Сегодня «АудиторИи» — 23 года!
23 года мы работаем рядом с бизнесом, предпринимателями, руководителями и некоммерческими организациями.
За это время многое менялось: законодательство, налоговая система, требования к бизнесу и сама экономика. Но неизменным для нас остаётся главное — доверие наших клиентов и ответственность за их спокойствие и уверенность в работе.
Мы очень ценим, что многие клиенты остаются с нами годами, рекомендуют нас партнёрам, друзьям и коллегам. Для нас это самая большая ценность и лучший показатель того, что мы движемся в правильном направлении.
Мы развиваемся вместе с бизнесом
Сегодня наша работа — это уже не только бухгалтерский и налоговый учёт. Мы продолжаем расширять направления, которые помогают бизнесу решать всё больше сопутствующих задач.
Мы работаем с коммерческими организациями и НКО, помогаем с ведением воинского учёта, подготовкой документов и уведомлений для Роскомнадзора, организацией работы с электронными транспортными документами и другими вопросами, которые возникают у бизнеса в ежедневной работе.
Наша задача — не просто вести учёт, а быть рядом, помогать разобраться в новых требованиях,
предупреждать риски и брать на себя ту часть работы, которая требует профессионального сопровождения.
Мы растём и развиваемся вместе с нашими клиентами: совершенствуем процессы, усиливаем команду и открываем новые направления.
Спасибо каждому, кто доверяет нам свой бизнес. ❤️
Спасибо тем, кто с нами много лет, и тем, кто только недавно присоединился к «АудиторИи».
23 года вместе с бизнесом.
И мы продолжаем идти дальше — вместе с вами!
Подписывайтесь на наш Telegram-канал @buhgalter_auditoriya
Актуальные новости, полезные материалы и консультации для бухгалтеров
Подписывайтесь на наш канал в MAX «АудиторИя»
Новости законодательства и практические разборы для бизнеса
ГПХ с физлицом: НДФЛ и страховые взносы — что обязательно платить заказчику?
Если организация или ИП заключает договор ГПХ на выполнение работ или оказание услуг с обычным физическим лицом — не ИП и не самозанятым, — важно помнить: помимо вознаграждения возникают обязательства по НДФЛ и страховым взносам.
И прописать в договоре, что «исполнитель платит всё сам» — нельзя.

НДФЛ
Организация или ИП — заказчик по договору ГПХ является налоговым агентом по НДФЛ.
При выплате вознаграждения заказчик обязан:
● исчислить НДФЛ;
● удержать его из дохода физлица;
● перечислить удержанный налог в бюджет.
НДФЛ удерживается при каждой выплате дохода, в том числе при выплате аванса.
Ставка определяется по правилам ст. 224 НК РФ и зависит, в частности, от налогового статуса физлица и величины его дохода.
Основание: ст. 209, 210, 224, 226 НК РФ.
Важно: включить в договор условие о том, что заказчик освобождается от обязанностей налогового агента, а исполнитель самостоятельно уплачивает НДФЛ, нельзя.
Эта обязанность установлена законом и соглашением сторон отменить её невозможно.
Страховые взносы по единому тарифу
Вознаграждение физлицу по договору ГПХ на выполнение работ или оказание услуг является объектом обложения страховыми взносами.
Заказчик начисляет страховые взносы по единому тарифу, включающему взносы:
● на обязательное пенсионное страхование — ОПС;
● на обязательное медицинское страхование — ОМС;
● на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — ВНиМ.
Основание: ст. 420, 425 НК РФ.
Отказаться от уплаты этих взносов условием договора тоже нельзя.
Не имеет значения, написано в договоре, что заказчик платит страховые взносы, или нет. Если выплата облагается взносами по НК РФ, заказчик обязан их начислить и уплатить в силу закона.
А что со взносами «на травматизм»?
Здесь действует другое правило.
Взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний с вознаграждения по ГПХ начисляются только тогда, когда обязанность заказчика уплачивать такие взносы прямо предусмотрена договором.
● Есть такое условие в договоре — взносы начисляем и перечисляем в СФР.
● Нет такого условия — взносы «на травматизм» с вознаграждения по ГПХ не начисляются.
Основание: п. 1 ст. 5, п. 1 ст. 20.1 Федерального закона от 24.07.1998 № 125-ФЗ.
Итого
Если договор ГПХ заключён с обычным физлицом:
НДФЛ — обязательно удерживает и перечисляет заказчик как налоговый агент.
Страховые взносы по единому тарифу — обязательно начисляет и уплачивает заказчик.
Взносы «на травматизм» — только если обязанность по их уплате предусмотрена договором.
Нельзя прописать в договоре, что физлицо самостоятельно уплачивает НДФЛ и обязательные страховые взносы вместо заказчика.
Такие условия договора не отменяют обязанности, прямо установленные законом.
Подписывайтесь на наш Telegram-канал @buhgalter_auditoriya
Актуальные новости, полезные материалы и консультации для бухгалтеров
Подписывайтесь на наш канал в MAX «АудиторИя»
Новости законодательства и практические разборы для бизнеса