


НДС на УСН в 2027 году: лимит 20 млн рублей сохраняется — что важно знать бизнесу
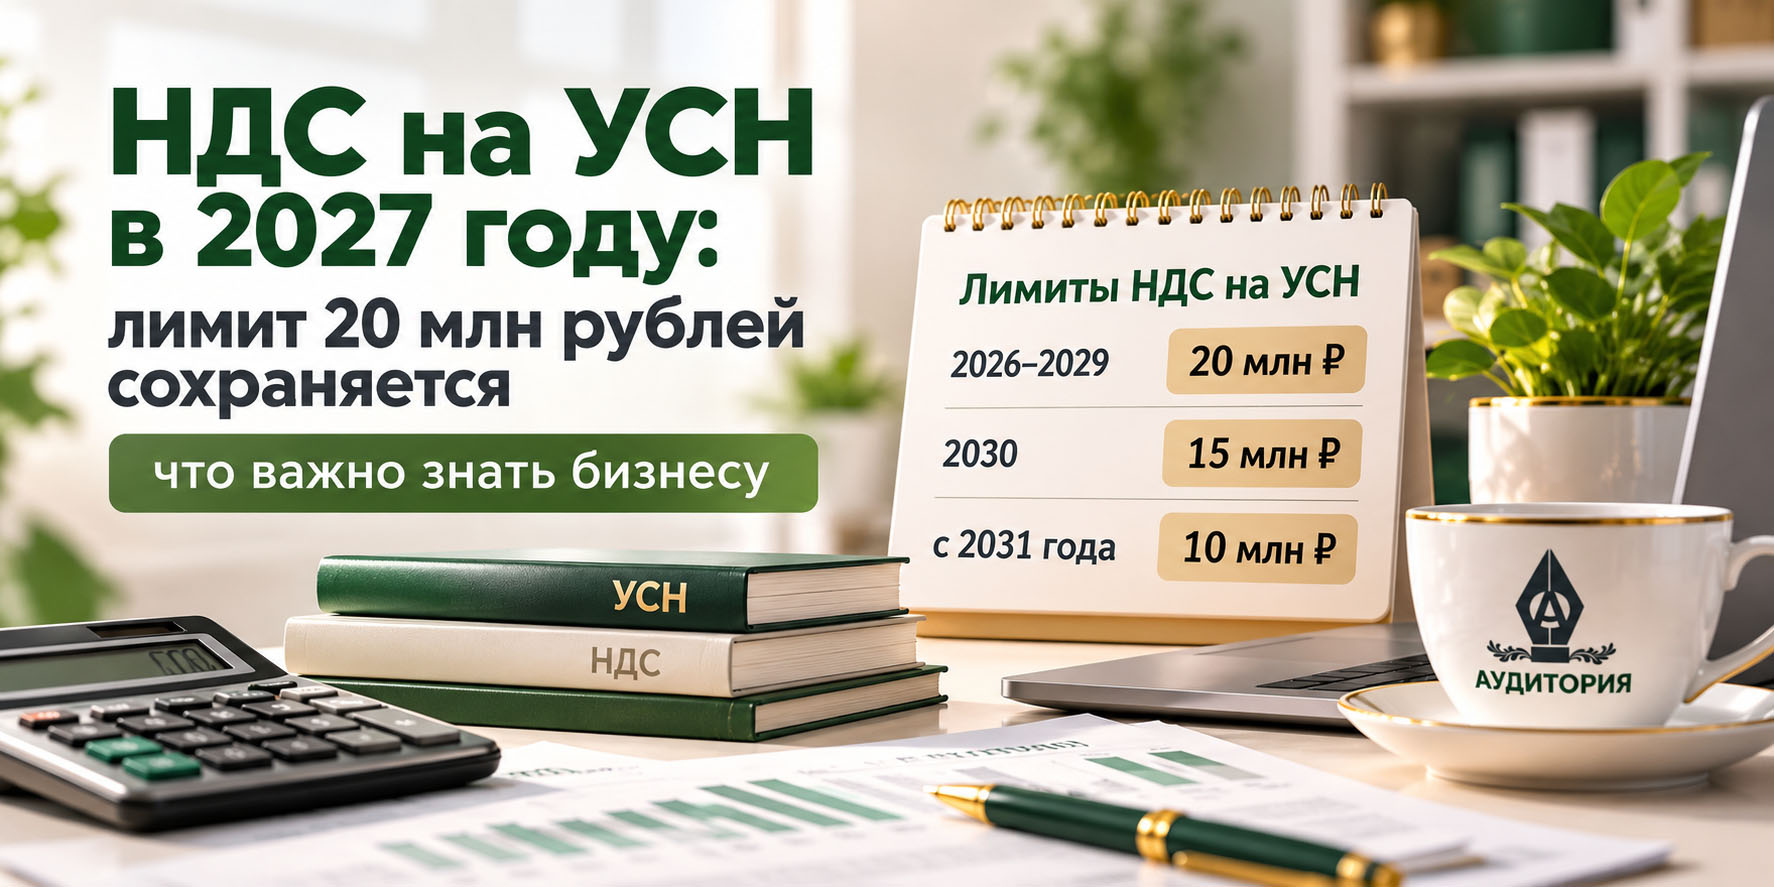
Хорошая новость для малого бизнеса: в 2027 году порог доходов для освобождения от НДС на упрощённой системе налогообложения (УСН) останется на уровне 20 млн рублей.
Ранее планировалось снизить его до 15 млн рублей, однако законодательство изменилось. Федеральный закон от 04.07.2026 № 228-ФЗ закрепил сохранение лимита 20 млн рублей на 2027–2029 годы.
Это позволит небольшим компаниям и индивидуальным предпринимателям избежать дополнительной налоговой нагрузки при соблюдении установленного ограничения по доходам.
Как будут меняться лимиты НДС на УСН
Согласно принятому закону, порог доходов для освобождения от НДС составит:
2026–2029 годы — 20 млн рублей;
2030 год — 15 млн рублей;
с 2031 года — 10 млн рублей.
Таким образом, предприниматели получили дополнительное время, чтобы подготовиться к будущим изменениям и спланировать развитие бизнеса.
Кому придётся платить НДС в 2027 году
Обязанность по уплате НДС зависит от размера доходов организации или ИП.
Если доход за 2026 год не превысил 20 млн рублей, с 1 января 2027 года бизнес продолжит пользоваться освобождением от НДС. Оно предоставляется автоматически, подавать специальное уведомление в налоговую не требуется.
Если доход за 2026 год превысил 20 млн рублей, с начала 2027 года необходимо исчислять и уплачивать НДС по облагаемым операциям.
При этом важно учитывать доходы не только за предыдущий год, но и в течение текущего.
Пример
Например, если компания начнёт 2027 год с освобождением от НДС, но в августе её доходы с начала года превысят 20 млн рублей, обязанность исчислять налог возникнет с 1 сентября.
Какую ставку НДС применять
После утраты освобождения организации и ИП на УСН могут применять специальные ставки НДС 5% или 7% без права на вычет входного налога либо общеустановленные ставки, в том числе 22% с возможностью применения налоговых вычетов.
Выбор зависит от объёма доходов, характера деятельности, расходов и условий работы с контрагентами.
При этом меньшая ставка не всегда означает меньшую налоговую нагрузку.
Например, компаниям с существенными закупками товаров и услуг с НДС в некоторых случаях выгоднее применять общую ставку с вычетами.
Что руководителю стоит сделать до конца 2026 года
Несмотря на сохранение лимита, предпринимателям рекомендуется заранее оценить финансовые показатели:
● проверить доходы за 2026 год и спрогнозировать выручку на 2027 год;
● определить вероятность превышения порога 20 млн рублей;
● при необходимости рассчитать налоговую нагрузку при разных ставках НДС;
● проверить долгосрочные договоры и условия формирования цен;
● учесть возможное появление НДС при составлении бюджета на следующий год.
Особенно важно подготовиться компаниям, доходы которых уже приближаются к установленному лимиту.
Что это означает для бизнеса
Сохранение порога в 20 млн рублей до конца 2029 года позволит малым предприятиям более предсказуемо планировать расходы, цены и развитие бизнеса.
Однако освобождение от НДС напрямую зависит от уровня доходов. Поэтому даже компаниям, которые сейчас работают без НДС, необходимо контролировать выручку и заранее оценивать последствия её роста.
Главное для руководителя — не просто знать установленный лимит, а понимать, когда его превышение повлияет на цены, договоры и прибыль компании.
Основание
Федеральный закон от 04.07.2026 № 228-ФЗ «О внесении изменений в статью 145 части второй Налогового кодекса Российской Федерации».
Источник: Федеральная налоговая служба
Подписывайтесь на наш Telegram-канал @buhgalter_auditoriya
Актуальные изменения законодательства и практические материалы для бизнеса
Подписывайтесь на наш канал в MAX «АудиторИя»
Новости законодательства и практические разборы для бизнеса